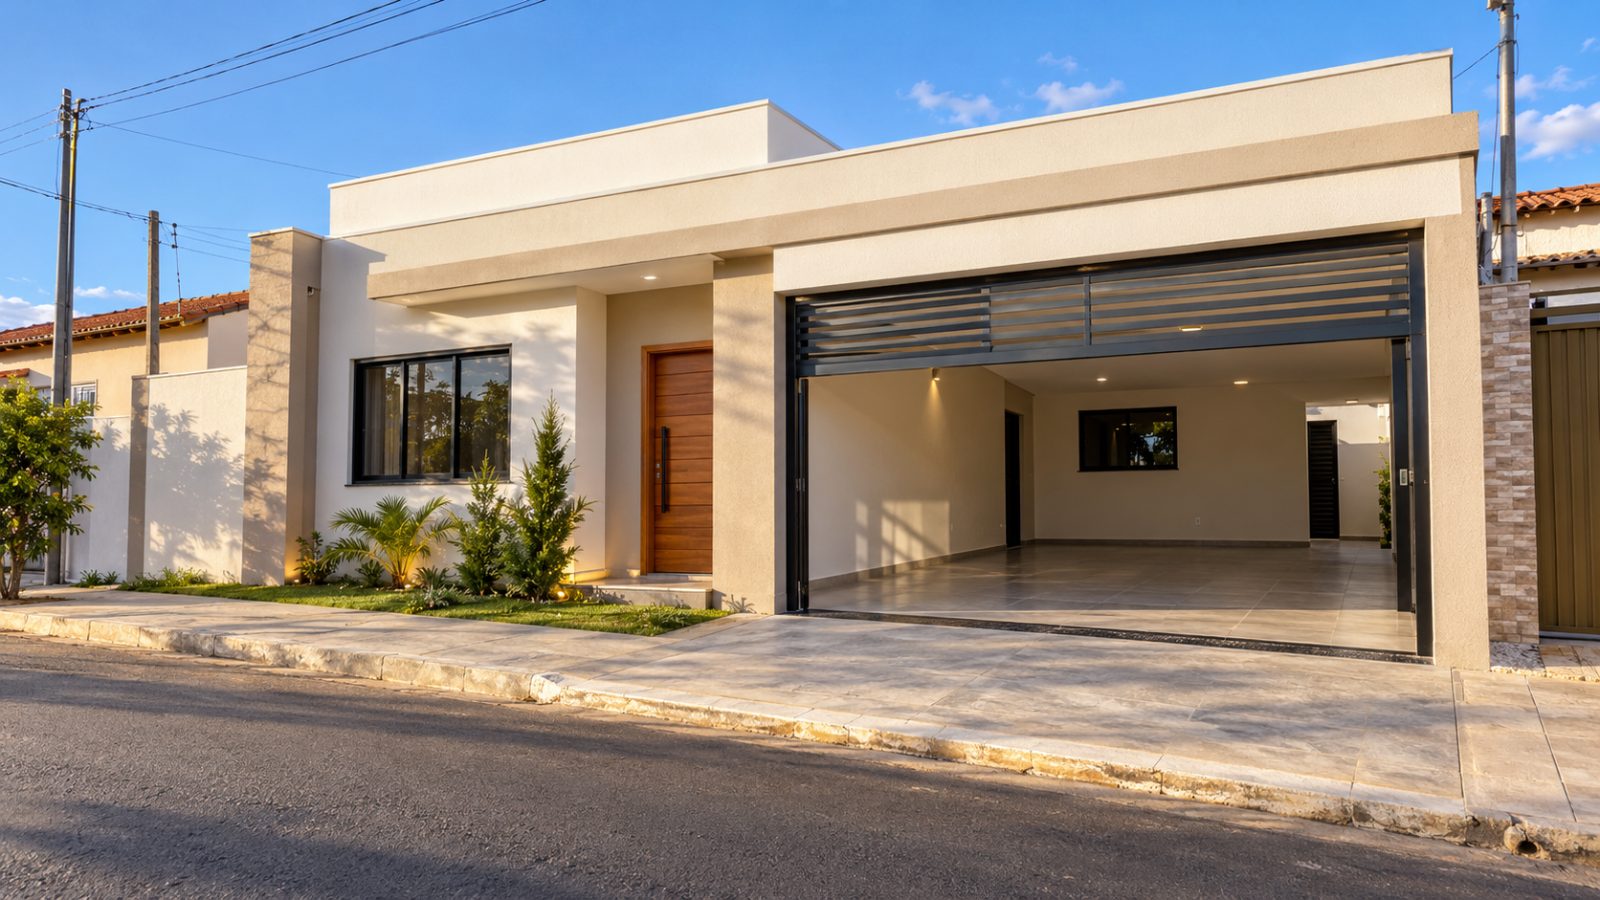
Para comprar um imóvel pelo Minha Casa Minha Vida 2026, você precisa de três coisas: renda familiar bruta de até R$ 13 mil, um imóvel dentro do teto da sua faixa e a aprovação de crédito no banco. As regras novas valem desde 22 de abril de 2026 e aumentaram tanto o limite de renda quanto o valor máximo das casas.
Neste post eu mostro as faixas, os juros e um exemplo com números de uma casa de R$ 290 mil aqui no interiorda Bahia, escreva nos comentários como é aí na sua região. Assim você sai daqui sabendo se a parcela cabe no seu bolso.
O que mudou no Minha Casa Minha Vida em 2026
A mudança principal foi o limite de renda. Cada faixa subiu um pouco, e muita família que antes ficava de fora, ou numa faixa mais cara, agora entra numa faixa com juros menores.
Veja como ficaram os limites de renda familiar bruta por mês:
- Faixa 1: passou de R$ 2.850 para R$ 3.200
- Faixa 2: passou de R$ 4.700 para R$ 5.000
- Faixa 3: agora vai até R$ 9.600
- Faixa 4: passou de R$ 12.000 para R$ 13.000
O valor máximo do imóvel também subiu nas faixas de cima. Na Faixa 3 foi de R$ 350 mil para R$ 400 mil. Na Faixa 4, de R$ 500 mil para R$ 600 mil.
Nas Faixas 1 e 2 o teto não mudou: fica entre R$ 210 mil e R$ 275 mil, conforme o tamanho e a localização da cidade. Esse detalhe pesa muito na hora de escolher a casa, como você vai ver no exemplo.
Qual é a minha faixa e quanto posso financiar
A tabela resume as condições de 2026. "Renda bruta" é a soma de tudo o que a família ganha antes dos descontos.
| Faixa | Renda familiar bruta | Valor máximo do imóvel | Juros no Nordeste |
|---|---|---|---|
| 1 | Até R$ 3.200 | R$ 210 mil a R$ 275 mil, conforme a cidade | A partir de 4% ao ano |
| 2 | De R$ 3.200,01 a R$ 5.000 | R$ 210 mil a R$ 275 mil, conforme a cidade | Variam conforme a renda |
| 3 | De R$ 5.000,01 a R$ 9.600 | Até R$ 400 mil | A partir de 7,66% ao ano |
| 4 | De R$ 9.600,01 a R$ 13.000 | Até R$ 600 mil | Cerca de 10% ao ano |
Nas Faixas 1 e 2 pode haver também um desconto do governo, o subsídio, que chega a até R$ 55 mil. O valor exato depende da renda, da cidade e da análise da Caixa. Ninguém consegue garantir esse número antes.
No Norte e no Nordeste, o banco pode financiar até 80% do valor do imóvel. O restante é a entrada, que pode ser paga com dinheiro guardado, FGTS ou os dois juntos.
Quanto custa na prática: uma casa de R$ 290 mil em Irecê
Vamos usar uma casa real: as casas à venda perto do centro de Irecê, com 2 dormitórios (1 suíte), garagem e terreno de 8 m x 20 m, por R$ 290.000.
- Valor do imóvel: R$ 290.000.
- Faixa: como passa do teto de R$ 275 mil das Faixas 1 e 2, a compra entra pela Faixa 3 ou pela Faixa 4.
- Valor financiado: até 80% de R$ 290.000, ou seja, até R$ 232.000.
- Entrada mínima: R$ 58.000, que pode sair do FGTS, de dinheiro guardado ou dos dois, conforme as regras do banco.
- Parcela estimada: com juros de 7,66% ao ano em 420 meses (35 anos), a parcela fica perto de R$ 1.550 na tabela Price (parcela fixa) ou perto de R$ 1.980 na primeira parcela do SAC (parcela que começa maior e vai caindo).
- Renda necessária: como a parcela costuma poder usar até cerca de 30% da renda, a família precisaria de algo entre R$ 5.200 e R$ 6.600 por mês. Isso cai dentro da Faixa 3.
Essa conta é uma estimativa feita por mim, sem seguros obrigatórios e taxa de administração, que entram na parcela. O valor final só sai na análise do banco, com a sua renda, sua idade e o prazo aprovado.
Quem tem direito e quais documentos separar
As regras gerais do programa pedem que você não tenha imóvel residencial no seu nome, não tenha financiamento habitacional ativo e não tenha recebido antes um benefício habitacional do governo. Além disso, o banco faz a análise de crédito de cada família.
Quem mora em Irecê, Barra, Xique-Xique ou Morro do Chapéu segue as mesmas regras. O que muda de uma cidade para outra é o teto das Faixas 1 e 2, que depende do porte do município.
Antes de ir ao banco, deixe esta pasta pronta:
- RG e CPF de todos que vão compor a renda
- Certidão de nascimento ou de casamento
- Comprovante de residência atualizado
- Comprovante de renda: contracheques, ou extratos bancários e declaração para quem é autônomo
- Carteira de trabalho
- Extrato do FGTS, se for usar o saldo na entrada
- Declaração do Imposto de Renda, para quem declara
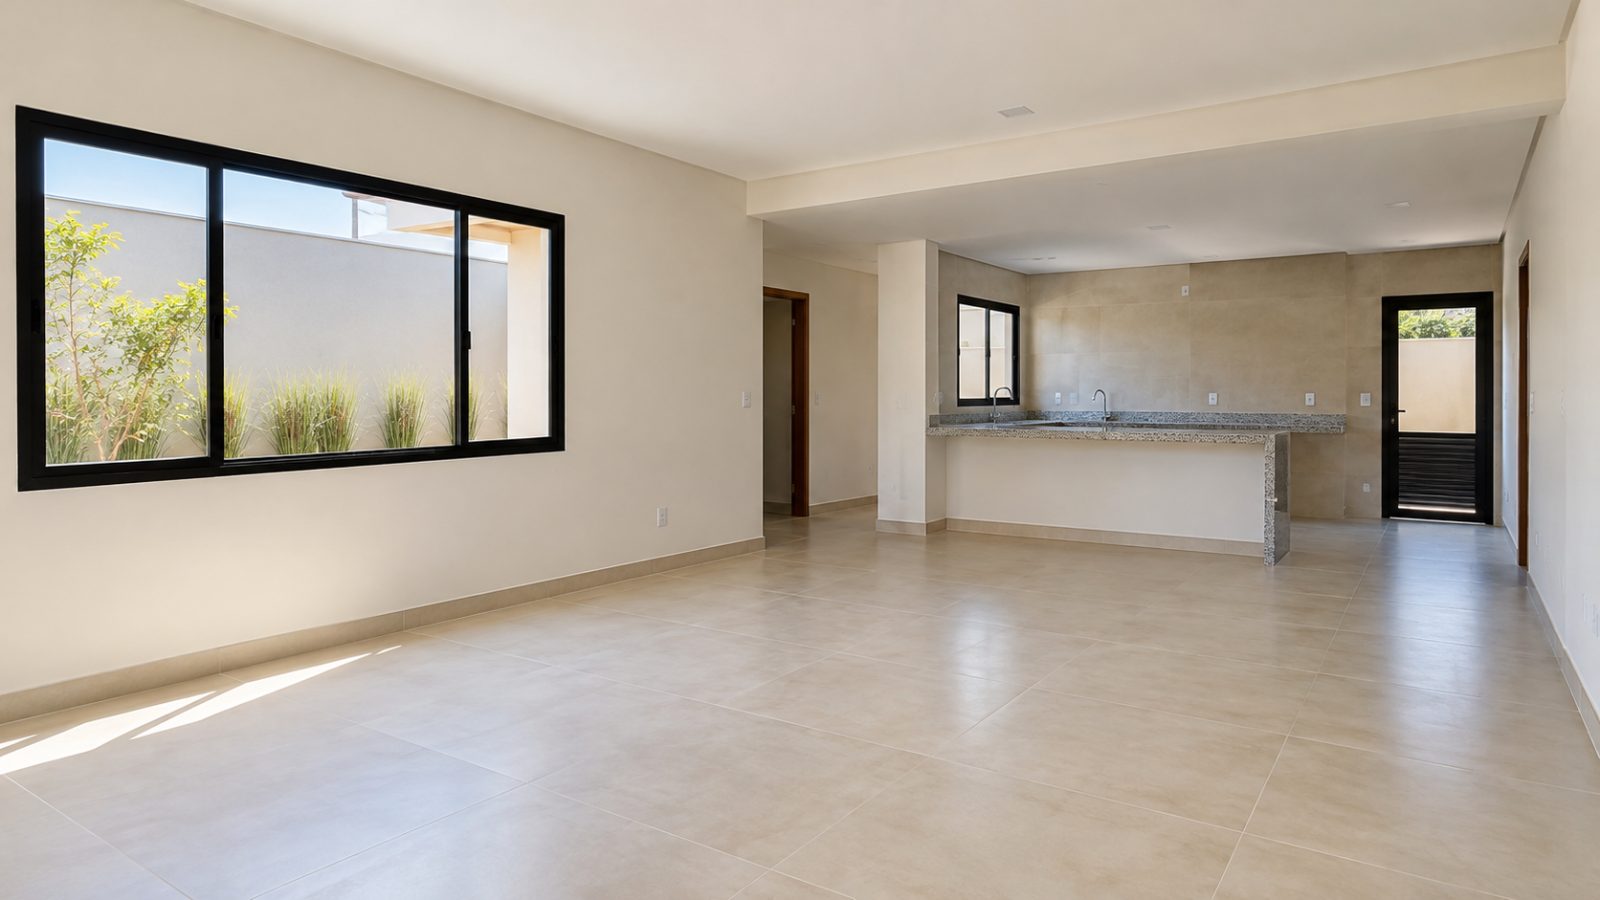
Do lado do imóvel, o banco também avalia a documentação e a obra. Nas casas da Barros, além do caprixo no Design do seu imóvel, planejando cada ambiente, cada etapa passa por processo certificado PBQP-H Nível A e ISO 9001. Isso facilita a vida de quem compra, porque a obra tem controle documentado do começo ao fim.
Ficou alguma dúvida que não está aqui? Dê uma olhada nas perguntas frequentes do site ou faça a sua simulação no simulador de financiamento, que já usa as taxas da Caixa por faixa de renda.
Perguntas frequentes
Quem ganha R$ 3.000 entra em qual faixa do Minha Casa Minha Vida 2026?
Com renda familiar bruta de R$ 3.000, você entra na Faixa 1, que vai até R$ 3.200. É a faixa com os menores juros e a que pode ter subsídio. O valor do desconto e a aprovação dependem da análise da Caixa.
Uma casa de R$ 290 mil entra no Minha Casa Minha Vida?
Entra, mas pela Faixa 3 ou pela Faixa 4, porque o teto das Faixas 1 e 2 vai até R$ 275 mil. Na Faixa 3 o imóvel pode valer até R$ 400 mil, para famílias com renda de até R$ 9.600.
Posso usar o FGTS no Minha Casa Minha Vida?
Pode. O saldo do FGTS pode ajudar a pagar a entrada, conforme as regras do banco e do próprio fundo. Peça o extrato atualizado antes de simular, para saber quanto você realmente tem.
Quanto tempo posso levar para pagar?
Na Faixa 3, o prazo pode chegar a 420 meses, que são 35 anos. O prazo aprovado depende da sua idade e da análise do banco. Prazo maior deixa a parcela menor, mas você paga mais juros no total.